Dine penge kan købe mindre, end de kunne engang
Du har sikkert lagt mærke til, at mange ting er blevet dyrere. Dagligvarer, restaurantbesøg og den kop kaffe, du køber på vej til arbejde.
Det skyldes blandt andet inflation. Og inflation betyder kort fortalt, at priserne stiger, og at dine penge derfor kan købe mindre med tiden.
Så selvom du har de samme 100.000 kr. stående på kontoen om 10 år, er det ikke sikkert, at du kan få lige så meget for dem som i dag.
En kop kaffe er stadig en kop kaffe. Men prisen har ændret sig
Forestil dig, hvad en kop kaffe kostede for 20 år siden, og hvad du betaler for den i dag.
Du får stadig den samme kop kaffe. Du skal bare have flere penge op af lommen.
Det er inflation i praksis. Og det er også forklaringen på, hvorfor du ikke kun skal se på, hvor mange kroner du har sparet op, men også på, hvad de er værd.
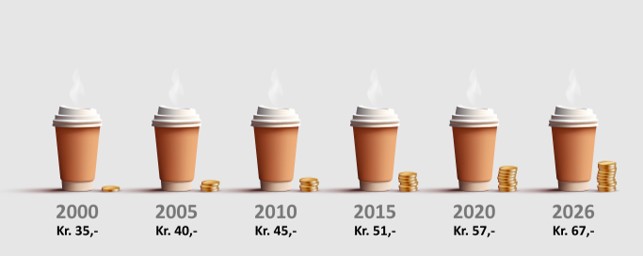
Beregningen er et illustrativt og forenklet eksempel, der viser den potentielle effekt af inflation over tid. Der er anvendt en fast, gennemsnitlig årlig inflation på 2,5 %, og beregningen tager ikke højde for faktiske historiske inflationsrater, som varierer fra år til år. Formålet er alene at illustrere, hvordan inflation kan påvirke købekraften over en længere periode.
10.000 kr. i dag er ikke nødvendigvis 10.000 kr. værd i morgen
Lad os tage et eksempel.
Du har 10.000 kr., som du ikke skal bruge de næste 20 år. Du kan lade dem stå på en almindelig konto, eller du kan vælge at investere dem.
Hvis vi antager en fast årlig rente på 0,5 % på kontoen og et gennemsnitligt årligt afkast på 5 % ved investering, ser regnestykket sådan ud:
- På en almindelig konto: Dine 10.000 kr. vokser til cirka 11.049 kr.
- Ved investering: Dine 10.000 kr. kan vokse til cirka 26.533 kr.
Og så er der inflationen. Med en gennemsnitlig inflation på 2 % om året vil 10.000 kr. om 20 år kun have en købekraft, der svarer til cirka 6.730 kr. i dag.
Det er selvfølgelig et tænkt eksempel. Ingen kan love dig et bestemt afkast, og investering indebærer altid risiko.
Men eksemplet viser, hvorfor det kan være en god idé at overveje, hvad du gør med den del af opsparingen, du ikke skal bruge lige foreløbig.
Beregningen er et tænkt eksempel baseret på faste forudsætninger og tager ikke højde for skat, omkostninger eller udsving i afkast og inflation. Værdien af investeringer kan både stige og falde, og der er risiko for, at du ikke får hele det investerede beløb tilbage.
Lad dine penge arbejde lidt for dig
Du arbejder for dine penge. Men dine penge kan faktisk også arbejde for dig.
Når du investerer, giver du din opsparing mulighed for at vokse gennem et afkast. Og hvis du lader pengene stå i længere tid og geninvesterer afkastet, kan du få glæde af det, der kaldes renters rente.
Det lyder måske lidt teknisk. Men princippet er egentlig ret enkelt.
Du kan få afkast af de penge, du investerer. Og med tiden kan du også få afkast af det afkast, du allerede har fået.
Det kan gøre en stor forskel, især hvis du har god tid.
1.000 kr. om måneden kan blive til meget mere
Du behøver ikke have en kæmpe opsparing for at komme i gang med at investere.
Faktisk kan selv mindre beløb vokse sig til en pæn sum, hvis du investerer løbende og giver pengene tid.
Forestil dig, at du sætter 1.000 kr. til side hver måned i 20 år.
Du har selv indbetalt 240.000 kr. i alt.
Hvis pengene investeres og giver et gennemsnitligt årligt afkast på 5 %, kan din opsparing vokse til cirka 405.804 kr.
Det er cirka 165.804 kr. mere, end du selv har sat ind.
Til sammenligning vil den samme opsparing på en konto med 0,5 % i årlig rente vokse til cirka 252.326 kr.
Forskellen er til at få øje på.
Det er renters rente, der er på spil. Og jo længere tid pengene får mulighed for at vokse, desto større kan effekten blive.
Selvfølgelig er der også risiko ved at investere. Afkastet er ikke garanteret, og nogle år kan dine investeringer falde i værdi.
Historiske afkast er ikke en garanti for fremtidige afkast. Værdien af investeringer kan både stige og falde, og der er risiko for, at du ikke får hele det investerede beløb tilbage.
Skal alle dine penge så investeres?
Nej, bestemt ikke.
Det er altid en god idé at have penge stående, som du hurtigt kan få fat i, hvis vaskemaskinen står af, bilen skal repareres, eller livet byder på andre uventede udgifter.
Og skal du bruge din opsparing inden for kort tid, er investering ikke nødvendigvis den rigtige løsning.
Men har du penge, du kan undvære i flere år, kan det give mening at undersøge dine investeringsmuligheder.
Hvor meget du bør investere, afhænger blandt andet af din økonomi, dine planer, din tidshorisont og hvor stor en risiko, du er tryg ved.
Skal vi se på, hvad din opsparing kan blive til?
Der findes ikke én investeringsløsning, der passer til alle. Heldigvis.
Hos Middelfart Sparekasse tager vi udgangspunkt i dig og din økonomi. Sammen ser vi på, hvad du gerne vil opnå, hvornår du skal bruge pengene, og hvilke investeringsmuligheder der kan passe til dig.
Måske skal en del af opsparingen blive stående på kontoen. Måske giver det mening at investere noget af den. Og måske er en kombination den bedste løsning.
Det finder vi ud af sammen.